中共が発表した中国の10月の景況指数は、製造業、非製造業ともに景気判断の節目となる50を下回った。製造業は9月に一時回復したものの、10月には再び悪化し、中国経済全体に減速の兆しが広がっている
中国の自動車市場で販売低迷が深刻化。例年の繁忙期「金九銀十」がほぼ消滅し、10月の国内販売は約25%減少した。野村証券は需要が2014年の水準に落ち込んだと分析
中国共産党(中共)の軍機関紙が最近、「倹約による軍建設」を集中的に宣伝し、空軍のある部隊では集中訓練で「使い古した書類かばんを支給」した。北京大学などの大学も「節約生活」の徹底を呼びかけ、「節約はスローガンではなく、生き残りの問題だ」としている。
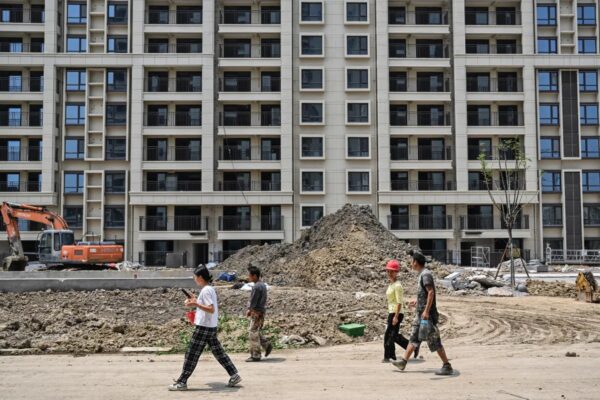
中国の土地競売で10月の平均プレミアム率が1.4%に低下し、今年最低を記録した。北京・上海・深圳では土地の競売が行われず、地方では国有企業による最低価格での落札が目立つ。住宅販売制度の新政策も不動産企業の資金繰りを圧迫
中国の10月の製造業PMIは49.3となり、景気判断の節目となる50を下回った。中共当局は連休などの影響を挙げるが、輸出や政府支出への依存、内需低迷、不動産不況など、中国経済の構造的な問題が浮き彫りに
中国のアルミ各社が国内の生産能力規制を背景に海外進出を加速。公表済みの海外製錬事業は計画を含め年産能力1500万トン以上に上る。世界の需給は2027年に供給過剰へ転じる可能性があるが、投資規制や電力供給などが計画実現を左右する
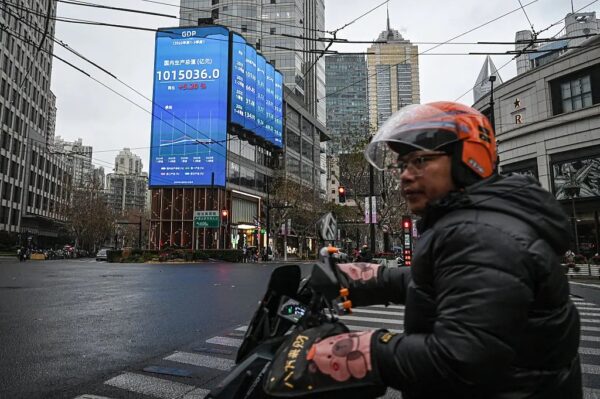
中国の公式GDP成長率は1〜9月で4.6%となったが、欧米の調査機関は実態との食い違いを指摘。ロジウム・グループは2026年通年の成長率をほぼ0%と予測した。不動産不況や消費低迷が続く中国経済の実態と、公式統計への疑問を探る
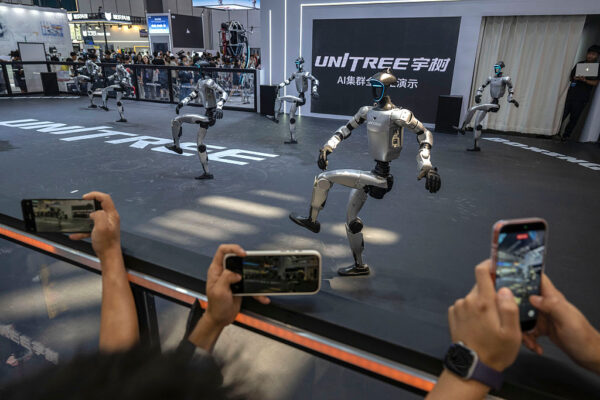
中国ロボット業界で、大型契約を公表した新興企業の操業停止や賃金未払いが発覚。架空受注の指摘もあり、主要需要の弱さが浮き彫りになっている。幅広い分野で破産・清算などが相次ぎ、技術開発と投資の過熱を背景に業界淘汰が進む
中国共産党に「三重の危機」が迫る。米シンクタンクが政治の混乱、経済の低迷、財政基盤の弱体化を指摘。中国の過剰生産は海外にも波及し、世界経済を揺るがす恐れがある
中国のAI・半導体株が急落。科創50指数は4か月足らずで40%下落し、時価総額は約4千8百億ドル減少した。個人投資家に損失が広がるなか、専門家は株価バブルの崩壊を警告
中国で9月の輸入車販売台数が前年同月比39%減、輸入台数は49%減となった。富裕層の消費が盛んな主要都市でも販売が低迷。景気減速や不動産不況に加え、中国製新エネルギー車の台頭で、高級ブランドの競争環境が厳しさを増している
中国各地で、昔ながらの街並みを再現した観光地「人工古鎮」が経営難に陥っている。過去8年間の投資総額は500億元超とのデータもある。不動産開発を優先し、運営や独自性を軽視した事業のひずみが表面化している
中国経済が不動産不況、消費低迷、過剰投資、巨額債務に直面している。GDPに占める消費の割合は約56%と低く、貿易摩擦も拡大。経済学者マイケル・ペティス氏の分析をもとに、中共当局が経済構造を改革できない理由を探る
上海のオフィス空室率が24.4%と高止まりし、賃料の下落が続いている。外資系企業の撤退や投資縮小、供給過剰が背景にあり、ビル所有者は賃料を引き下げて入居企業を確保。空室問題は内陸部にも広がっている
中共当局が社会保険料の徴収を強化し、未納企業への処罰を厳格化する。賃金低迷や就職難に苦しむ若者たちからは「生活費だけで精いっぱい」と反発が広がる。ウェイボーでは関連話題が4800万回以上閲覧された後、閲覧できなくなった
中国のメモリー大手、長鑫科技の株価が7.77%急落し、時価総額は2千億元超減少した。黒字転換、自社株買い、次世代DRAM技術という好材料にもかかわらず株価が下落した背景を探る
中共国家統計局は、中国の2026年1~9月のGDPは前年同期比4.6%増と公表した。輸出が成長を支える一方、消費や投資、不動産市場は低迷。アナリストからは、中国経済の不均衡が深まっているとの指摘が出ている
クリスマス商戦が近づく中、米国の小売業者は商品の確保を急いでいる。中国は世界最大の玩具生産国で、米国市場で販売される玩具の大部分を製造している
中国のメモリー半導体大手・長鑫科技の株価が8月の高値から約3割下落し、時価総額は2か月足らずで1兆元以上減少した。A株市場では首位から3位に後退。DRAM市場での動向やサムスン技術流出事件も伝える
2026/10/16
国際通貨基金は、中国の人民元が実質ベースで中央値21.3%過小評価されているとの見方を示した。内需低迷や輸出依存を背景に、当局へ財政刺激の拡大や不動産市場の安定化、社会保障の強化を求めた
IMFは中国の経済成長率見通しを下方修正した。不動産市場の低迷や消費・民間投資の弱さが続く一方、中国経済は輸出への依存を強めている。EUとの貿易摩擦や「中所得国の罠」など今後のリスクを読み解く
中共の政府債務負担が急増している。2026年の中央・地方政府の利払い費は1.4兆元に達する見通しで、財政余力や新たな景気刺激策を打ち出す余地を圧迫している
中国の2026年9月の乗用車小売台数は前年同月比28%減となる一方、輸出は73.7%増えた。エンジン車の販売低迷が続くなか、EUは中国製ハイブリッド車の輸入規制を検討。中国も新エネルギー車の輸出時に適用する付加価値税(増値税)の還付率を引き下げる
中国人民銀行は9月まで23か月連続で金を買い増し、月間購入量は過去3年で最大となった。中国の金輸入額も過去最高を記録。米国債への依存低下や不動産低迷を背景に、政府と家計の双方で金需要が強まっている
2026年9月の中国の乗用車小売販売は前年同月比24%減の170万2千台となった。新エネルギー車も12%減少。価格競争の激化や販売店の収益悪化など、中国自動車市場が直面する現状をまとめる
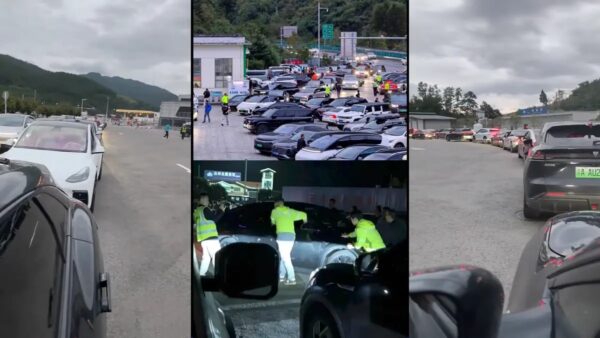
中国の10月の大型連休で、各地で数時間の充電待ちが発生し、最長7時間待った例も。充電器の増設が進む一方、需要の集中や設備投資の偏り、業界の過当競争など構造的な問題が浮上
中国経済は「日本化」に向かうのか、それとも「ソ連化」に向かうのか。近年、両説にはそれぞれ支持者がいたが、今、新たに第3の可能性として「ソ連式日本化」が浮上している
中国の2026年第3四半期GDP成長率は4.4%と予測され、年間目標の下限を下回る見通しだ。半導体やAIが伸びる一方、内需や不動産は低迷。IMFは資本配分の偏りが生産性の伸びを抑えていると指摘
中国共産党の機関紙が10日連続で中国経済に関する署名記事を掲載した。内需や消費の弱さを認める一方、分析では「9・29」景気刺激策の効果は限定的で、短期的な大規模追加策の可能性も低いとの見方が出ている
中国で銀行再編が加速している。2025年には670を超える銀行が閉鎖され、銀行数は4年間で23%減少。不動産不況や低金利、デフレに加え、3兆ドル規模ともされる「隠れ不良債権」が地方銀行の経営を圧迫