
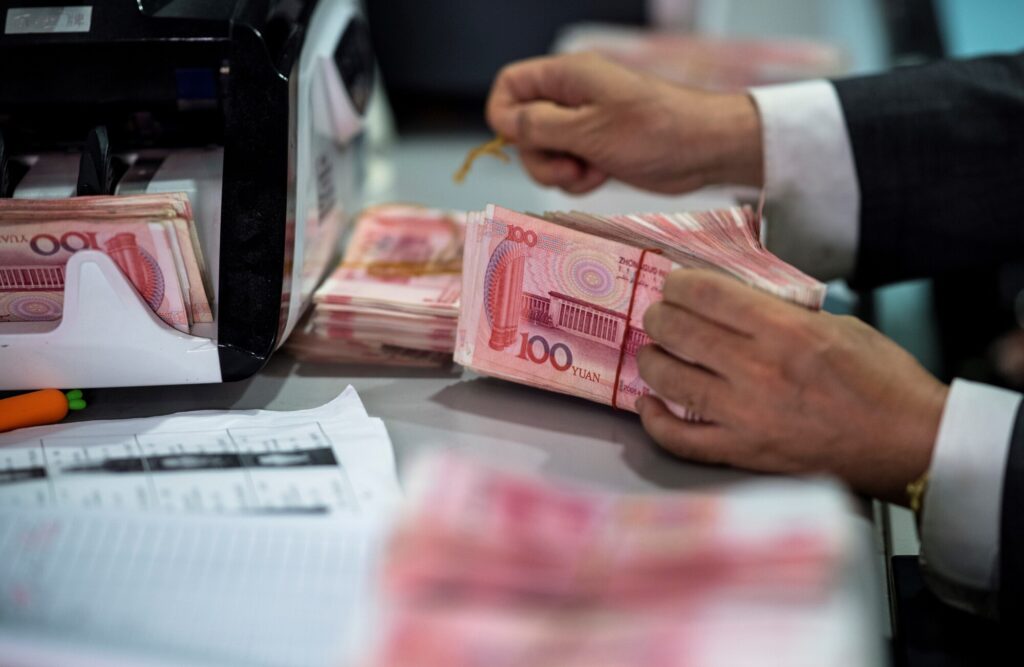

中国経済で内需の弱さと輸出依存の高まりが同時に進んでいる。8月の小売売上高は前年同月比0.4%増にとどまる一方、輸出は25.0%増、貿易黒字は1190億9000万ドルに達した。家計は借り入れを抑え債務返済や資産保全を優先しており、国内需要の停滞が海外市場への依存と対米欧摩擦を深めるリスクとなっている。
中国の8月消費は0.4%増に鈍化
中国当局が発表した2026年8月までの経済指標は、中国経済が内需の弱さと対外摩擦の激化という二重の圧力にさらされている実態を示している。消費は低迷し、家計は借り入れよりも債務返済や資産保全を優先している。一方、輸出の急拡大は、アメリカやヨーロッパなどとの貿易不均衡をめぐる対立を深めている。
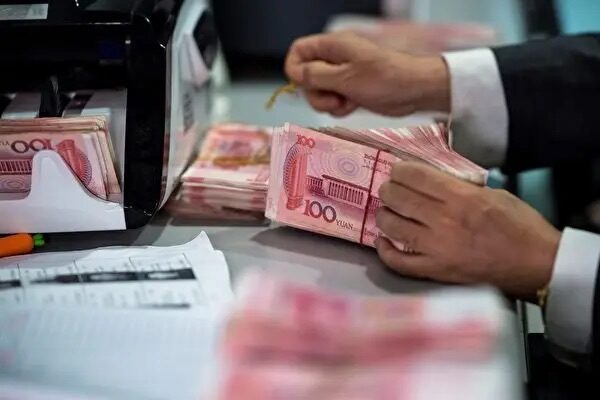
中国国家統計局によると、8月の社会消費品小売総額は3兆9824億元で、前年同月比0.4%増にとどまった。1〜8月の累計は32兆7569億元で、前年同期比1.1%増だった。自動車を除く小売売上高は、8月が前年同月比2.5%増、1〜8月累計が前年同期比2.7%増となったが、全体の伸びは低水準にとどまっている。
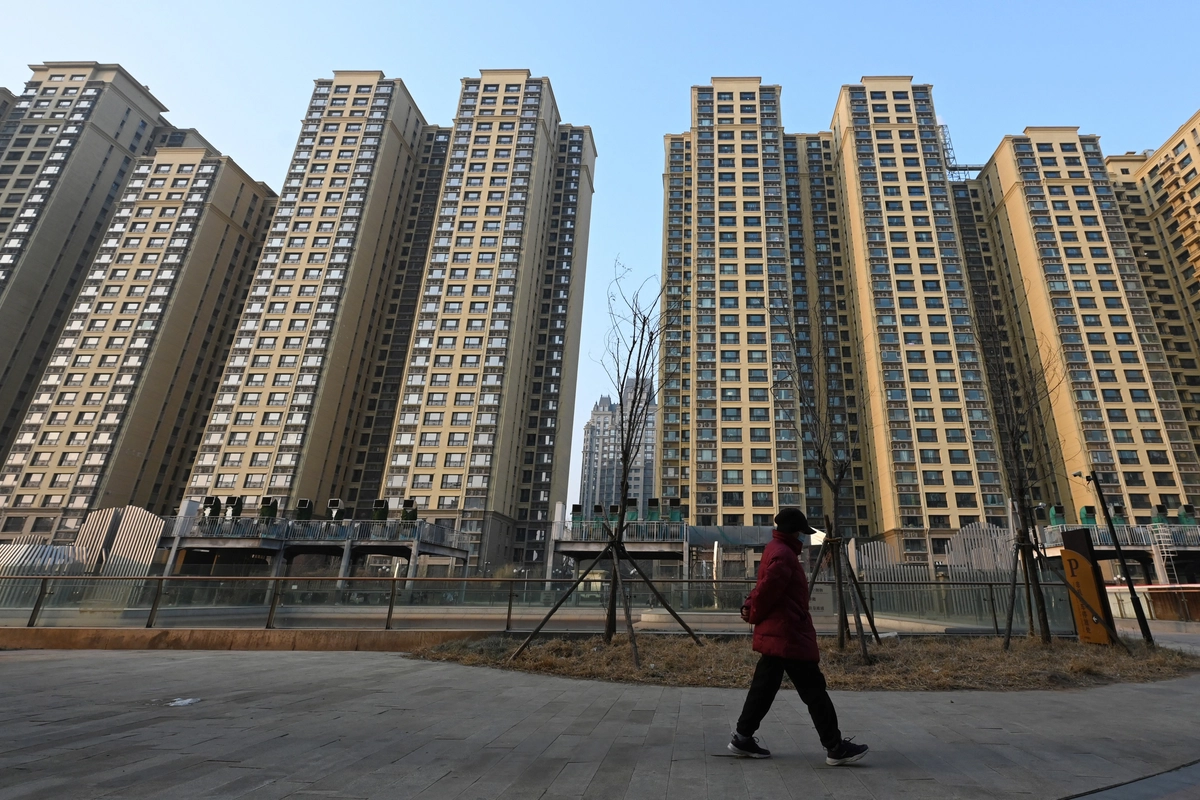
消費の弱さは一時的な月ごとの変動というより、家計の先行き不安、不動産市場の停滞、雇用や所得に対する慎重な見方が重なった構造的な問題として表れている。特に、自動車や住宅など高額商品の消費不振は、企業の生産、設備投資、雇用にも影響を及ぼしやすい。
家計は借り入れを減らし債務返済を優先
家計行動の変化は、融資統計にも表れている。1〜8月の家計部門向け貸出は純額で1兆300億元減少した。内訳をみると、短期貸出は1兆500億元減少し、中長期貸出の増加額は188億元にとどまった。
短期貸出には消費者ローンやクレジットカードの利用などが含まれ、中長期貸出は主に住宅ローンを指す。家計が日常消費や住宅購入のための新規借り入れを増やすよりも、既存債務の返済を優先していることがうかがえる。
1〜8月の家計部門向け新規貸出は、2021年には1兆200億元規模だった。その後、大きく減速し、2025年には3725億元の純減、2026年には1兆500億元の純減となった。新規借り入れを返済額が上回る状態が続けば、住宅市場と消費市場への下押し圧力は強まりやすい。
預金から金融商品へ向かう資金と資産保全
1〜8月の家計預金は6兆9900億元増加した。ただ、前年同期の9兆7700億元増と比べると、増加額は2兆7800億元少ない。
この資金が消費に回ったとは限らない。預金金利の低下を背景に、家計の間では預金を取り崩し、住宅ローン、消費者ローン、クレジットカードの繰り上げ返済に充てる動きが進んでいるとみられる。また、銀行預金から金融商品、債券型ファンド、信託商品などへ資金を移す動きもある。
1〜8月には、非銀行金融機関の預金が6兆3200億元増え、前年同期より4500億元多かった。こうした動きは、家計が積極的な消費よりも、低金利環境下での資産保全や運用先の確保を優先している可能性を示している。
景気や資産価格への不安が強い局面では、家計は支出を抑え、現金や金融資産を確保しようとする。こうした「守り」の行動が広がれば、消費刺激策だけで需要を押し上げることは難しくなる。
輸出急増 巨額黒字が国際摩擦を招く
国内消費が伸び悩む一方、中国の輸出は急増している。中国税関当局の統計によると、8月の輸出額は4014億4100万ドルで、前年同月比25.0%増となり、単月として初めて4000億ドルを超えた。輸入額は2823億5600万ドルで、同28.2%増だった。貿易黒字は1191億ドルに達した。
1〜8月の累計貿易黒字は8055億ドルとなった。2025年の年間貿易黒字は1兆2000億ドルであり、2026年も過去最高水準に達する可能性が指摘されている。
中国の輸出拡大は、製造業の競争力や海外需要の強さを示す側面がある。しかし、国内需要の不足を海外市場向けの供給拡大で補う構図が強まれば、相手国の産業や雇用への懸念を招きやすい。中国の電気自動車、電池、機械、金属製品などをめぐっては、補助金、過剰生産能力、低価格輸出を問題視する声がアメリカやヨーロッパで高まっている。
G20で表面化した「低価格輸出」をめぐる対立
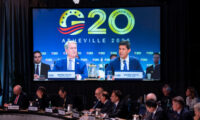
8月31日から9月1日にかけて、アメリカ南東部ノースカロライナ州アシュビルで開かれたG20財務相・中央銀行総裁会議では、低価格輸出がもたらす世界的な不均衡への対応が焦点の一つとなった。
アメリカのスコット・ベッセント財務長官は、非市場的な経済運営に起因する低価格輸出への対応について、中国を除くG20参加国が一致し、中国が反対したと述べた。
中国側の異議により、共同声明ではなく議長声明が発表されたと報じられている。こうした構図は、中国をめぐる経済問題が米中間の対立にとどまらず、貿易相手国の間で広く共有される懸念へと変わりつつあることを示している。
EUの対中規制強化と電気自動車市場への影響
欧州連合(EU)は、中国製品の流入による貿易不均衡と欧州産業への影響を警戒している。特に電気自動車分野では、EUは2024年末、中国製のバッテリー式電気自動車に対して反補助金関税を導入した。
ただ、中国メーカーは追加関税によるコストの一部を吸収するほか、プラグインハイブリッド車の輸出を増やすなどして、欧州市場での存在感を維持しようとしている。中国との通商摩擦は完成車にとどまらず、部品、鉄鋼、機械、公共調達、補助金政策など、より幅広い分野へ広がる可能性がある。
EUが輸入規制や貿易救済措置をさらに強化すれば、中国企業の対EU輸出には追加のコストが生じる。中国側にとっては、アメリカ市場での障壁に加え、ヨーロッパ市場でも販売環境が厳しくなることを意味する。
「双循環」戦略が直面する内需回復の壁
中国は改革開放以降、海外から原材料や部品を調達し、国内で加工・組み立てを行った上で海外へ輸出する成長モデルを築いてきた。2001年の世界貿易機関(WTO)加盟後、この仕組みは急速に拡大し、中国は「世界の工場」と呼ばれる地位を確立した。
2008年の世界金融危機後、中国当局は輸出依存を抑え、消費や投資を中心とする内需の拡大を目指してきた。さらに2020年以降は、国内市場を経済成長の主軸としながら、国際市場とも結び付く「双循環」戦略を掲げている。
しかし、現在の中国経済では、国内循環が十分に強まっているとは言い難い。住宅市場の調整、家計の債務圧縮、消費意欲の低下が内需の回復を阻み、結果として輸出への依存を高める圧力となっている。
輸出を増やせば、短期的には生産や雇用を支えられる。一方で、巨額の貿易黒字は海外の国々の反発を招く。中国経済は、内需を本格的に回復できなければ対外摩擦が強まり、対外市場への依存を続ければ国内需要の不足という根本問題を解消できないという難題に直面している。




 ご友人は無料で閲覧できます
 Line
 Telegram
ご利用上の不明点は ヘルプセンター にお問い合わせください。