
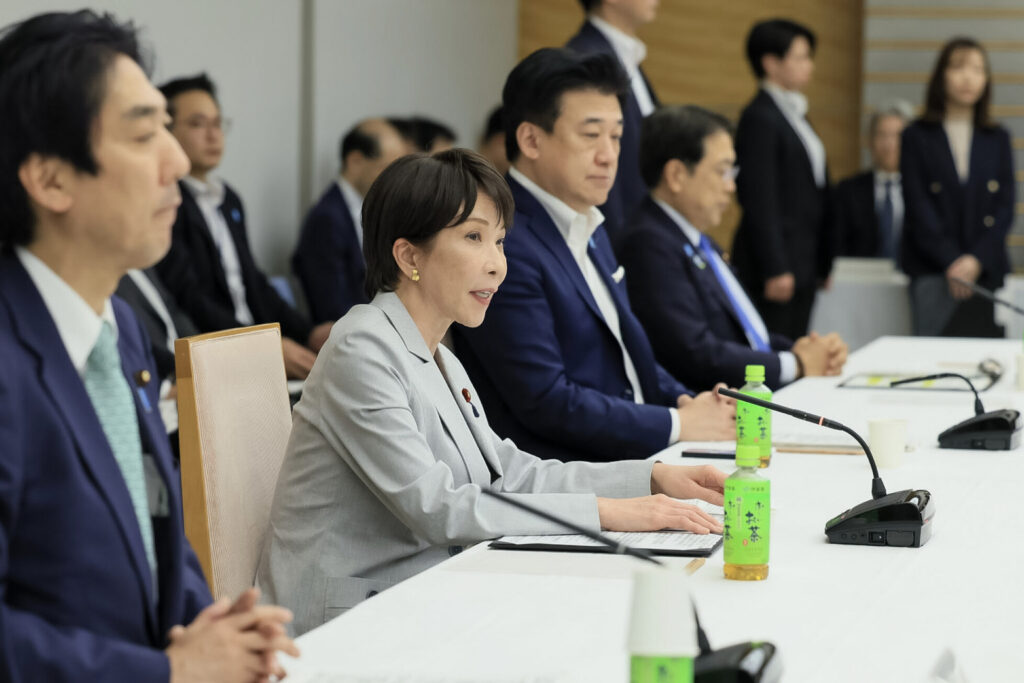

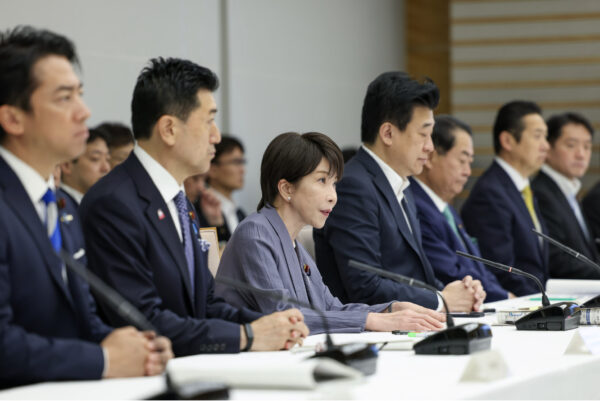
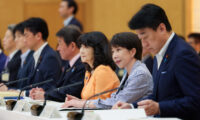
高市早苗首相は9月30日、第二次高市改造内閣発足後初となる経済財政諮問会議を開催した。令和9年度予算編成や今後の経済財政運営を巡り「責任ある積極財政」の具体化に向けた議論を本格化させた。政府が目指しているのは単純な歳出拡大ではなく、経済成長を通じて財政の持続可能性を確保するという財政運営への転換である。
高市政権は、国・地方の債務残高対GDP比を安定的に低下させることを財政運営の中核目標に据え、基礎的財政収支(プライマリーバランス、PB)は、その実現状況を確認する指標として複数年で改善・管理する方針を示している。
これは、特定年度のPB黒字化を財政健全化の主要な節目としてきた従来の自民党の政策運営から、財政の持続可能性をより中長期的に捉える考え方への転換を意味する。高市首相は4月の経済財政諮問会議でも、債務残高対GDP比の安定的低下を「中核」と位置付け、経済成長率を高めながら「成長率の範囲内に債務残高の伸びを抑える」との考えを示している。
「歳出を抑える」から「GDPを拡大する」財政再建へ
高市政権が掲げる「責任ある積極財政」の特徴は、財政健全化と財政出動を相反するものとして扱っていない。
政府は、危機管理投資や成長投資によって国内投資を促し、生産性や潜在成長率を高めることでGDPを拡大する。その結果として税収を増やし、債務残高の伸びを名目GDPの伸び以下に抑えることで、債務残高対GDP比を引き下げるという考え方である。
高市首相は9月17日の記者会見で、日本成長戦略と地域未来戦略によって国内投資を誘発し、潜在成長率を高め、雇用と所得、消費、企業収益、税収へとつながる「GDP拡大の下での好循環」を実現すると説明した。また、「成長」なくして財政の持続可能性は維持できないとの認識を示している。
この政策思想を数値面から支えているのが、内閣府の「中長期の経済財政に関する試算」である。
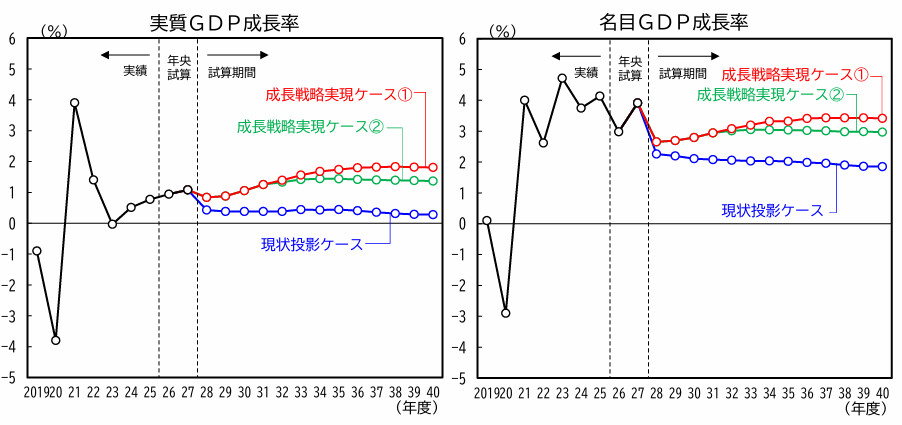
内閣府が7月30日に示した試算では、追加的な財政支出を毎年10兆円と想定した場合でも、十分な経済成長が実現すれば、債務残高対GDP比は概ね安定的に低下するとしている。成長戦略実現ケースでは、国・地方のPBも2027年度以降、黒字化する姿が示された。
つまり高市政権が描く財政再建は、歳出額そのものを抑制することだけで政府債務を管理するのではない。成長につながる投資を行い、分母となるGDPを拡大させながら、債務比率を低下させるという仕組みとなっている。
ただし、この政策設計は「十分な経済成長」が実現することを重要な前提としている。成長率が政府の想定を下回れば、同じ規模の財政支出を行っても債務残高対GDP比の低下が想定通り進まない可能性があり、成長投資の政策効果が財政運営の成否を左右する構造となっている。
PBは廃止せず「複数年管理」へ
また高市政権はPB(プライマリーバランス)そのものを財政規律から外しているわけではない。
6月25日の経済財政諮問会議では、PBを債務残高対GDP比の安定的低下に向けた確認指標と位置付け、「複数年で改善・管理していく」とした。諮問会議後の記者会見では、歳出・歳入双方の見直しを進めながら、債務比率を低下させる範囲内で可能となる財政規模を精査し、市場の信認にも配慮して国債発行額を具体化する方針を示している。
令和8年度予算でも新規国債発行額は29.6兆円となり、当初予算として2年連続で30兆円を下回った。公債依存度も24.2%と、令和7年度当初予算の24.9%から低下している。片山財務大臣は12月26日の閣議後の会見で、財務省は、重要施策への予算を増やしながら財政規律にも配慮した予算だと説明している。
高市政権の政策を「財政規律を放棄した積極財政」と捉えるのは正確ではない。むしろ、財政規律の中心を単年度の収支から、中長期的な債務とGDPの関係へ移そうとしている点に政策上の特徴がある。
「補正予算頼み」から当初予算へ
もう一つの大きな変化が、予算編成そのものの見直しである。
7月30日の経済財政諮問会議では、令和9年度予算を「責任ある積極財政元年」にふさわしいものとするため、「補正予算依存からの脱却によって当初予算が従来と大きく変わる」との方向性が示された。
9月30日の会議でも、「『強く豊かな日本』投資枠」の在り方、複数年度での予算管理、補正予算への依存から脱却する方針を具体化することが議論された。高市首相は、こうした内容を「予算編成の基本方針」などに反映させ、翌年度以降も政策の点検・見直しを含む一連の経済財政運営サイクルとして定着させる考えを示した。
これまで緊急経済対策などによって補正予算で追加されてきた政策経費について、必要性が継続するものは当初予算や複数年度の枠組みに移すことで、政策の予見可能性を高めようとする考え方である。
高市政権の積極財政は、単に「予算を増やす」という意味ではなく、どの分野に、何年間、どの程度の財政資源を投入するのかをあらかじめ示す予算構造への転換という側面を持つ。
「デフレ脱却」から「物価と金利のある経済」へ
政策転換の背景には、日本経済を取り巻く環境そのものの変化がある。
2013年に政府と日本銀行がまとめた共同声明では、「デフレからの早期脱却」と「物価安定の下での持続的な経済成長」が主要課題となり、日銀は消費者物価前年比2%を「物価安定の目標」と定め、大規模な金融緩和を進めた。
当時の中心課題は、長期化したデフレと需要不足からいかに脱却するかであった。
これに対し、高市首相は9月30日、「物価上昇」と「金利」のある経済の下で、国内投資や生産性向上を通じて供給力を強化すると表明した。
政策課題は、物価を上昇させることそのものから、物価と金利が上昇する環境でいかに供給力、実質所得、潜在成長率を高めるかへ移りつつある。
高市政権では、財政出動の「規模」だけでなく、その支出が国内の生産能力や生産性をどこまで高めるかが重要となる。需要だけを増加させ、供給力が追いつかなければ、財政支出が物価上昇を一段と押し上げる可能性もでてくる。
政府・日銀連携も「金融緩和一辺倒」とは異なる局面
政府と日本銀行の関係についても、2013年前後とは経済環境が異なる。
日本銀行は2013年、2%の物価安定目標を設定し、「できるだけ早期」の実現に向けて金融緩和を推進した。
一方、高市首相は9月の記者会見で、金融政策の具体的な手法は日銀に委ねられているとの考えを示した上で、政府と密接に連携し、2%の物価安定目標の持続的・安定的な実現に向けた適切な金融政策運営を期待すると述べている。
9月30日の経済財政諮問会議でも、政府と日銀が経済・物価情勢について認識を共有し、緊密に連携する必要性が示された。
かつての政策連携がデフレ脱却と金融緩和の強化を重要な柱としていたのに対し、現在は物価と金利が存在する経済を前提として、金融政策と財政政策の双方が家計、企業、財政、市場に及ぼす影響を見ながら運営する局面に入っている。





 ご友人は無料で閲覧できます
 Line
 Telegram

ご利用上の不明点は ヘルプセンター にお問い合わせください。