
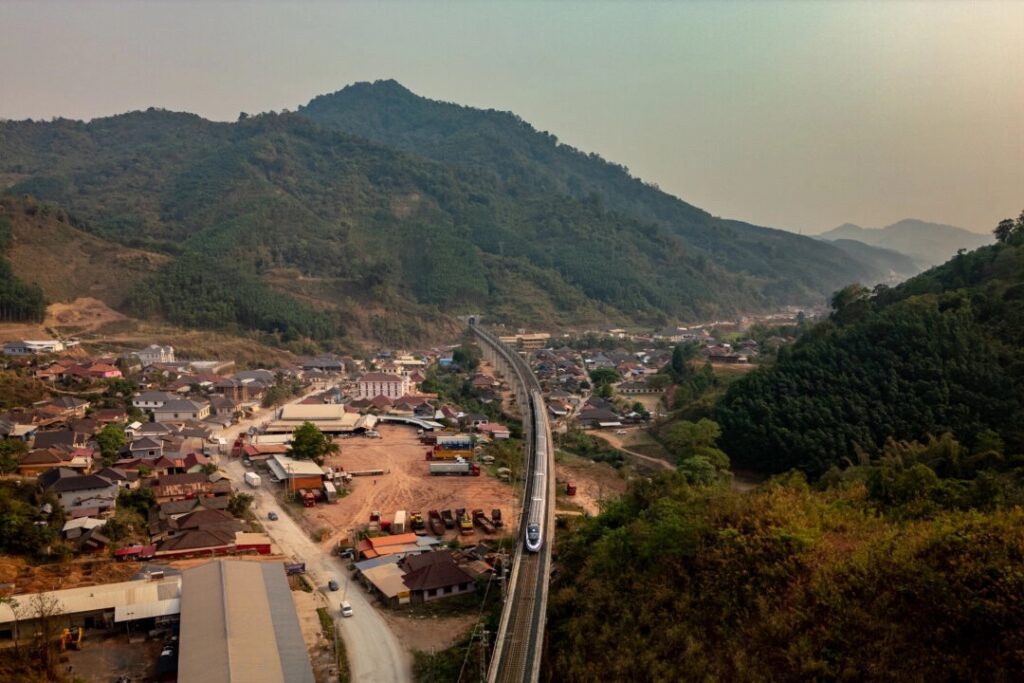

2026年の最初の8か月間に、中国の「一帯一路」参加国への非金融分野の直接投資は前年同期比11.3%減少し、中国全体の海外非金融分野の直接投資も14.4%減少した。一方、海外での建設請負事業は引き続き活発で、エネルギー、鉱物、製造業、科学技術の大型事業は増加した。
分析では、中国国内の経済的圧力、海外投資リスクの上昇、過剰生産能力を背景に「一帯一路」は従来の大規模な資本輸出から、商品輸出、建設請負、海外でのサプライチェーン構築へと徐々に移行しており、関係国との利益を巡る対立もさらに増すとみられている。
最初の8か月間、対外直接投資が減少
中国共産党(中共)の商務部が24日に公表したデータによると、1~8月の中国企業による「一帯一路」参加国への非金融分野の直接投資は1672億4千万元で、前年同期比11.3%減少した。米ドル換算では243億6千万ドルで、7.4%減だった。
同期間の海外建設請負事業では、新規契約額が1兆498億6千万元で、前年同期比2.0%減少した。米ドル換算では1529億2千万ドルで、逆に2.4%増加したことになる。完成工事高は6823億5千万元で7.7%増加し、米ドル換算では993億9千万ドルで12.5%増加した。
これらのデータは、1~8月の「一帯一路」関連事業で動向が分かれたことを示している。直接投資は減少した一方、建設請負事業の完成工事高は増加を維持し、新規契約額は小幅に減少した。
言い換えれば、中国企業は依然として多くの建設事業を手がけているものの、直接投資の形で海外に投じる資金は減っている。
注目されるのは、2026年の年初からすでにマイナス成長だったことだ。1~5月は前年同期比9.3%減、1~6月は11.1%減となり、1~7月には一時5.5%減まで縮小したが、1~8月には再び11.3%減へと減少幅が拡大した。
この変化は、2025年の同じ時期と比較すると、より明確になる。
2025年1~8月の中国企業による「一帯一路」参加国への非金融分野の直接投資は1886億2千万元で、前年同期比27.9%増加した。
2026年1~8月には1672億4千万元となり、11.3%減少した。つまり、2025年のプラス27.9%から2026年のマイナス11.3%へと転じ、1年間で伸び率に40ポイント近い開きが生じた。
2025年通年では、中国企業による「一帯一路」参加国への非金融分野の直接投資は2833億6千万元で、18%増加した。米ドル換算では396億7千万ドルで、17.6%増だった。
もう1つ注目されるデータは、最初の8か月間に中国全体の海外非金融分野への投資も14.4%減少したことだ。「一帯一路」は中国の海外投資全体の一部であり、2026年1~8月には、中国全体の海外非金融分野への投資も減少している。
中国共産党の商務部のデータによると、1~8月に中国国内の投資家が世界148の国・地域に行った非金融分野の直接投資は5950億6千万元で、前年同期比14.4%減少した。米ドル換算では866億8千万ドルで、10.6%減だった。
人民元建てで計算すると、2026年の最初の8か月間における「一帯一路」投資は、中国企業の世界全体での非金融分野の直接投資の約28%を占めた。
投資は減少、建設請負事業は引き続き活発
2026年の最初の8か月間、中国企業の「一帯一路」参加国への非金融分野の直接投資は減少したが、建設請負事業は逆に増加した。
1~8月の「一帯一路」における新規建設契約額は1兆498億6千万元で、前年同期比2.0%減少した。米ドル換算では2.4%増加した。完成工事高は6823億5千万元で、前年同期比7.7%増加し、米ドル換算では12.5%増加した。同期間の海外建設請負事業全体の完成工事高は7937億1千万元で5.8%増加し、新規契約額は1兆1763億2千万元で3.0%減少した。
復旦大学のグリーン金融・発展センター(Green Finance & Development Center)が7月に発表した研究によると、2026年上半期は「一帯一路」投資が減少した一方、大型事業は増加を続けた。
報告書の集計では、2026年上半期の中国による「一帯一路」参加150か国への投資は498億ドルで、2025年上半期より62億ドル、約11%減少した。一方、建設請負契約額は765億ドルで、2025年同期より122億ドル増加した。
2026年の最初の8か月間に「一帯一路」投資が減少する一方、海外建設請負事業は引き続き増加している現象について、中国問題の専門家、Mike Li氏は大紀元に見解を語った。
Li氏は、中国企業は経済環境の悪化によって収益が減少しているとみる。地政学的要因の影響で海外投資のリスクが大幅に高まり、事業の投資収益も振るわないため、企業は自信を欠き、長期投資を行う動機もなくなっているという。「一帯一路」沿線の多くの国は中共の資金を必要としているが、中共自体が財政難にあり、企業にも長期にわたり大量の資金を調達する力はない。かつてのような、費用を顧みずに大金を投じる投資は続けにくいとしている。
投資事業が大型化、過剰生産能力を海外へ
グリーン金融・発展センターの研究によると、2026年上半期に10億ドルを超える大型事業は32件で、2025年の29件から増加した。
報告書は、2026年上半期の「一帯一路」について、初期の広範なインフラ投資から、少数の大型事業、資源関連事業、産業チェーン関連事業へと移り、重点がエネルギー、鉱物、製造業、科学技術などの分野に向かっている可能性があると指摘した。
報告書のデータによると、2026年上半期の中国による「一帯一路」のエネルギー分野への参画額は363億ドルで、このうち201億ドルがエネルギーと水力発電に関するものだった。金属・鉱業分野は218億ドルに達し、約80%が単純な採掘ではなく加工施設に集中した。科学技術関連事業は約170億ドルで、前年同期比約11%増加した。製造業は65億ドルで、約81%増加した。これらには電池、新エネルギー、電気自動車(EV)、デジタル技術、グリーン製造などが含まれる。
Li氏は、中国国内では生産能力が深刻な過剰状態にあり、特に鉄鋼、電力、港湾建設、エネルギー設備、通信などの産業で問題が深刻だと述べた。過当競争が非常に激しく、企業は過剰な生産能力を吸収するため、海外市場を急いで必要としているという。
内外の圧力で海外投資モデルが転換、リスクを回避
2026年、中国全体の海外非金融分野の直接投資は14.4%減少し、国内の固定資産投資も最初の8か月間で7.2%減少した。8月の小売売上高の伸びは0.4%にとどまった。
シンガポールのS・ラジャラトナム国際研究院(RSIS)が3月に発表した分析は、中国の東南アジアにおける経済活動が、従来重視してきた大型インフラ向けの資金供給から、決済システム、人民元決済、金融ネットワーク、デジタルプラットフォームなど、対象を絞った産業投資へと徐々に移っていると指摘した。
この研究は、中国国内の経済的圧力、海外事業の資金調達コスト、地政学的な競争などが、中国に従来の大規模インフラ投資の方法を調整させているとみている。
ドイツのメルカトル中国研究所(MERICS)は、中国の対欧州投資に関する研究で、中国企業は国内需要の弱さ、低い利益率、生産能力の配置、海外での規制当局による審査などの影響を受け、海外への直接投資ではなく、輸出を通じて市場に参入する方を選ぶ場合があると指摘した。
EYのグローバル・チャイナ・オーバーシーズ・インベストメント・ネットワーク(COIN)は、2026年上半期に中国の海外非金融分野の直接投資が減少したことは、中国企業が「海外進出をやめた」ことを意味しないとみている。企業が、直接的な実物投資に伴う規制リスクを避けるため、海外子会社を通じた資本運用、国境を越えた金融の仕組み、海外での資金調達、金融プラットフォームを通じた展開を増やしていることを示すという。
Li氏は、「一帯一路」構想が2013年に提唱されてから、すでに13年以上が経過したと述べた。2025年末時点で、中国企業による「一帯一路」参加国への直接投資残高は4072億5千万ドルに上り、これらの国に約2万2千社の海外企業が設立されている。
「現在に至り、『一帯一路』計画はモデルを変え始めた。対外的な資本輸出を中心とする形から、過剰な生産能力の対外輸出を中心とする形への転換だ。そのモデルは、商品輸出、建設請負、海外サプライチェーンの3つを一体としたものだ」とLi氏は述べた。
「一帯一路」の今後について、Li氏は「予想されるのは、『一帯一路』の新しいモデルが海外市場のシェアをさらに奪い、沿線国との利益を巡る対立を増やすことだ。また、過当競争のモデルを海外に持ち込み、内外の二重の矛盾を激化させる」と強調した。


 ご友人は無料で閲覧できます
 Line
 Telegram

ご利用上の不明点は ヘルプセンター にお問い合わせください。