


論評
中国共産党(中共)国家統計局が11月9日に発表したデータによると、2026年10月のCPIは前年同月比0.7%上昇し、上昇率は3か月ぶりの低水準となった。一方、生産者物価指数(PPI)は同5.7%上昇し、2022年6月以来の高水準を記録した。本稿では、このデータから中国経済が抱える問題を3つの観点から分析する。
CPIとPPIの差が拡大 苦境に立つ中国の工場
公式統計によると、2026年の中国経済には大きな変化が生じている。
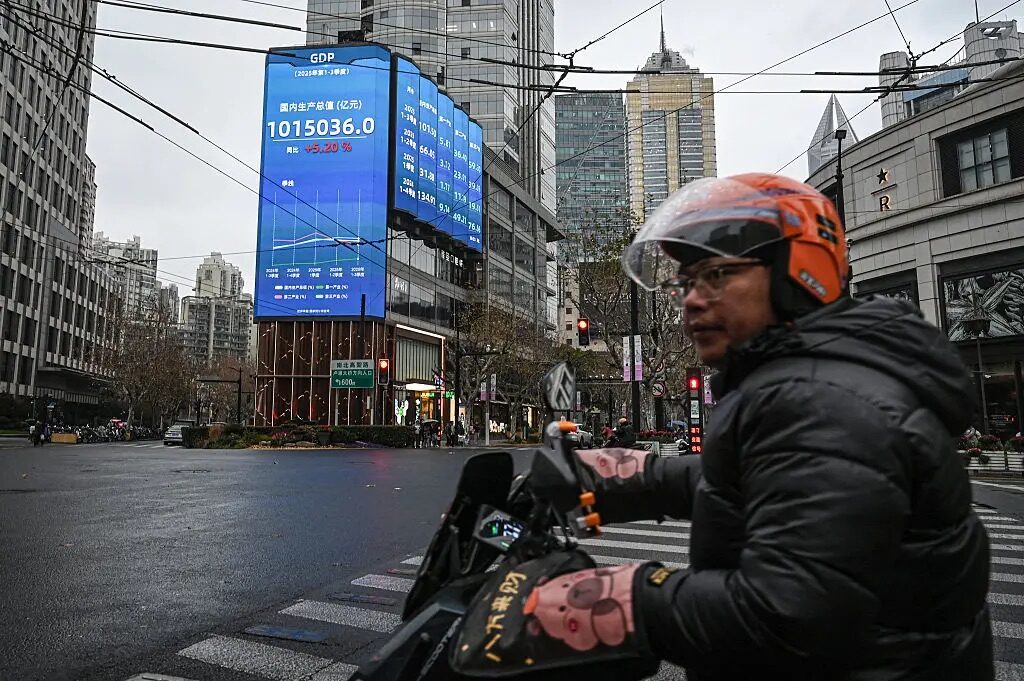
第一に、GDPデフレーター(物価変動を示す指標)は第2四半期に1.6%まで回復し、第3四半期も1.4〜1.5%の水準を維持した。これにより、12四半期連続のマイナスから脱し、名目GDP成長率が実質GDP成長率を上回るようになった。これは、中国経済がデフレから脱却したことを示す指標となった。
第二に、PPIは3月にプラスへ転じ、40か月以上に及ぶ異例の前年割れに終止符を打った。
第三に、CPIとPPIの上昇率の差は4月にプラスへ転じ、その後も拡大を続け、10月には5.0ポイントに達した。

PPIは主に生産段階、CPIは消費段階の物価動向を示す。2026年にPPIが40か月以上続いた前年割れから大幅なプラスに転じた背景には、主に2つの要因がある。米国とイランの戦争による原油や国際商品価格の高騰と、AI需要の急増による関連産業の拡大だ。
しかし、その一方で中国国内の消費は低迷し、消費者物価は低い水準にとどまっている。その結果、CPIとPPIの上昇率の差が拡大し、中国経済が抱える構造的な矛盾が浮き彫りになっている。
企業は原材料価格の上昇分を製品価格に十分転嫁できない。生産コストが上昇する一方、販売価格は伸びず、企業の経営を圧迫している。
大半を民間企業が占める工場は、まさに板挟みの状態だ。原材料価格は上がるのに、製品価格は引き上げられない。その結果、多くの企業が採用を抑制し、賃金を引き下げ、さらには操業停止に追い込まれている。こうした動きによって、雇用も消費もさらに冷え込んでいる。
CPIの低迷は暮らしの余裕を意味しない
10月のCPI上昇率は前年同月比0.7%と、3か月ぶりの低水準となった。物価はほとんど上がっていないように見える。しかし、多くの国民の生活実感とは大きな隔たりがある。実際には、同じ金額でも以前ほど買い物ができず、生活費の負担が重くなったと感じる人は少なくない。
CPIに占める食品の割合は約30%だ。10月は供給が潤沢だったことから、生鮮野菜の価格が前年同月比16.9%、豚肉が8.6%下落した。これがCPIの上昇率を押し下げた。
しかし、毎日の食料品の買い物で数元安く済んでも、生活費全体の増加を補うことはできない。
食品価格が下落する一方、10月の交通用エネルギー価格(主にガソリンやEVの充電費用)は前年同月比20.2%上昇した。通信機器の価格は16.1%、医療サービスの料金も3.6%上昇した。給油や通勤、電子機器の買い替え、医療費など、こうした避けられない支出が家計を圧迫している。
さらに、CPIには直接反映されない支出もある。毎月必ず返済しなければならない住宅ローンや、子供の学習塾の費用など、こうした固定的な支出も家計を圧迫している。
つまり、物価上昇率が0.7%にとどまっているからといって、国民の暮らしが楽になったわけではない。
むしろ、この数字は中国経済の厳しい現実を映し出している。供給が需要を上回る供給過剰・需要不足によって商品価格は上がりにくい一方、エネルギーや医療、交通といった生活に欠かせない分野の支出は増え続けている。家計はこうした負担増を避けられない。
CPIの低迷が浮き彫りにする深刻なゆがみ
中国でCPIの上昇率が低迷している背景には、国民の購買力の伸び悩みがある。その原因は多岐にわたるが、ここではエンゲル係数を取り上げる。
エンゲル係数とは、家計の消費支出に占める食費の割合を示す指標だ。一般に、所得が低い家庭ほど食費の占める割合が高くなり、所得が増えるにつれてその割合は低下する傾向にある。
1978年、中国のエンゲル係数は都市部で57.5%、農村部では67.7%に達していた。農村部では家計支出の3分の2以上が食費に充てられ、当時の国際的な基準では極度の貧困に相当する水準だった。
1993年には食糧配給切符などによる配給制度が廃止され、都市部のエンゲル係数は初めて50%を下回り、49.5%となった。2000年には農村部も49.1%と50%を下回り、都市部は39.4%まで低下した。
2017年には全国平均が初めて30%を下回り、29.3%となった。しかし、その後は29~30%の間でほぼ横ばいとなっている。2025年の全国平均は29.3%、2026年の第1~3四半期は約29.7%だった。
中国ではエンゲル係数の低下が頭打ちになっただけでなく、「偽りの豊かさ」という落とし穴にも陥っている。
第一に、エンゲル係数が30%を下回っても、必ずしも生活が豊かであることを意味しない。
国連の従来の分類では、エンゲル係数が30%未満であれば「富裕」とされる。この分類が想定する豊かな社会は、医療や教育、年金などの社会保障制度を整備している。
しかし、中国の実情は異なる。食費以外の支出の多くが、持ち家の維持に伴う見えにくい負担や高額な子育て費用、将来の医療費への備えなどだ。
そのため、中国でエンゲル係数が30%を下回っていても、それは必ずしも生活の豊かさを示すものではない。むしろ、生活を守るために重い負担を強いられている状態といえる。
第二に、膨大な低所得層では、エンゲル係数が依然として高い水準にある。
2020年5月28日、当時の李克強首相は「中国には月収が1千元程度の人が6億人いる」と発言した。
また、中国国内の研究機関による調査では、月収2千元未満の人が9億人を超える。
こうした低所得層では、食費や基本的な医療費など、生活に不可欠な支出が家計の大部分を占めている。
第三に、中間所得層の衰退と消費の縮小によって、エンゲル係数が再び上昇、あるいは横ばいになっている。
中間所得層は消費を支える中心的な存在だ。しかし、近年の不動産バブル崩壊や金融商品の破綻などによって、もともと規模の小さかった中国の中間所得層は大きな打撃を受け、消費を大幅に減らしている。
中国のインターネット上では、「中間層を破産・貧困転落に追い込む3つの要因」という話題が広がっている。高額な住宅ローン、配偶者が働いていないこと、子供をインターナショナルスクールに通わせることの3つだ。
第四に、地域間の格差も極めて大きい。
中国は国土が広く、地域間の経済格差が大きい。
北京のエンゲル係数は20.2%、上海は25.0%まで低下しており、先進国の豊かな地域に匹敵する水準にある。一方、全国では依然として12の省でエンゲル係数が30%を超えている。
2026年の最新調査によると、甘粛省などでは住民の平均消費性向が80.99%に達している。つまり、100元の収入に対して約81元を消費している計算だ。その支出の大部分は食費や医療費など、生活に欠かせないものが占めている。
全国平均だけを見れば、中国のエンゲル係数は30%を下回り、富裕の水準に達したことになる。しかし、その内実を見ると、中国社会には深刻な格差が存在し、その構造は大きくゆがんでいる。
中国のCPI上昇率が長期にわたって1%未満に低迷していることと、エンゲル係数が29~30%の間で停滞していることは、同じ問題に根ざしている。
エンゲル係数が下がらないことは、中国社会が抱える構造的な問題の一つの症状であり、CPIの長期低迷もまた、その問題が物価動向に表れたものといえる。








 ご友人は無料で閲覧できます
 Line
 Telegram
ご利用上の不明点は ヘルプセンター にお問い合わせください。