
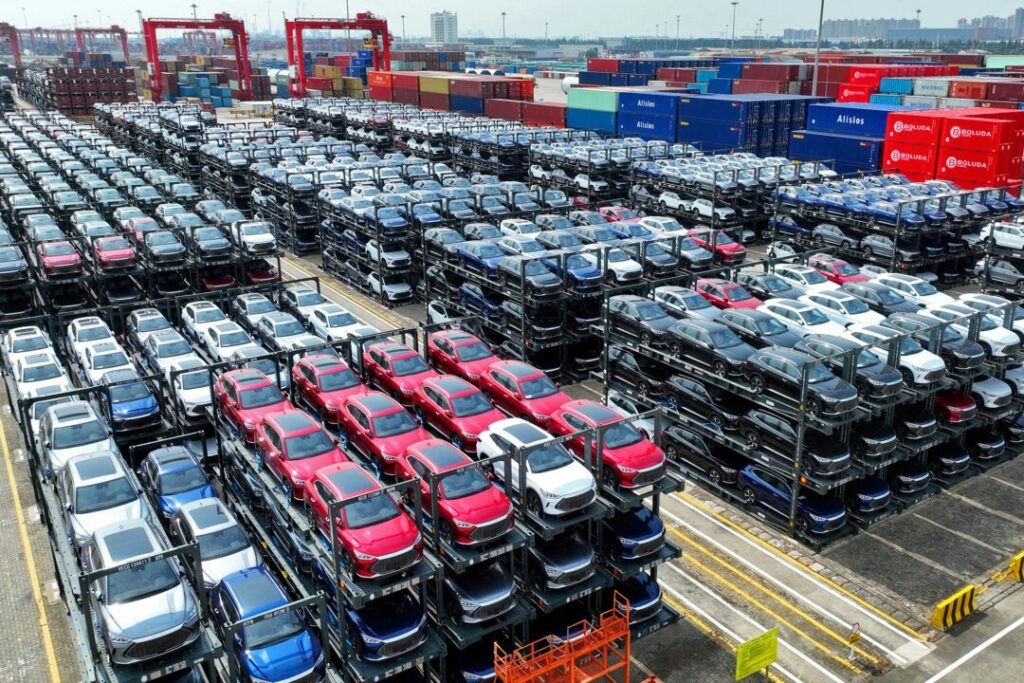


中国の貿易黒字は2026年、過去最高を更新する見通しだ。しかし、輸出が伸びる一方で国内消費は低迷し、投資も縮小している。巨額の黒字は、なぜ国内経済の回復につながらないのか。内需と輸出の不均衡、貿易摩擦の激化、金融リスクと企業収益への圧力という「3つの代償」から、中国経済の構造的な問題を読み解く。
中国税関の統計によると、9月の輸出は好調で、今年の貿易黒字は、昨年記録した過去最高額の約1兆2千億ドル(約189兆8千億円)を上回る見通しだ。財貿易の黒字は2024年に1兆ドル(約158兆1千億円)近くに達し、世界貿易史上最大となった。その後も2025年、2026年と拡大傾向が続いている。
しかし、輸出が活況を呈する一方で、中国はどのような代償を払っているのか。本稿では、内需と輸出の不均衡、貿易摩擦の激化、黒字の背後にある金融リスクと収益への圧力という三つの側面から考える。
第1の代償:中国の貿易黒字拡大と内需低迷の深まる不均衡
中国税関の統計によると、9月の輸出額はドル建てで前年同月比36.3%増、輸入額は31%増だった。単月の貿易黒字は1335億ドル(約21兆1千億円)に上った。
人民元建ての輸出入総額は、1~3月期が前年同期比15.3%増、4~6月期が18.3%増、7~9月期が22.3%増と、高い伸びが続いた。
1~9月の累計貿易黒字は9381億ドル(約148兆4千億円)に達した。通年では、昨年記録した過去最高額を更新する見通しだ。
輸出好調の一方、国内消費と固定資産投資は低迷
まず、2026年1~8月の社会消費品小売総額(小売売上高)は32兆7569億元(約775兆5千億円)で、前年同期比1.1%増にとどまった。その伸び率は輸出入の伸び率に遠く及ばず、政府発表の国内総生産(GDP)成長率も大きく下回っている。
また、同期間の固定資産投資(農家を除く)は29兆3092億元(約693兆8千億円)で、前年同期比7.2%減だった。2025年通年の3.8%減に続く縮小である。
内需の長期低迷に伴う深刻な経済の不均衡は、国内外で広く認識されている。その是正には、輸出に頼るのではなく、構造改革が必要だとの見方が一般的だ。
国際通貨基金(IMF)は10月13日、中国の2026年の成長率見通しを0.1ポイント引き下げ、4.5%とした。2027年には4.0%に減速すると予測し、輸出が好調でも内需の弱さを補うことはできないと警告した。
つまり、当局は輸出への依存によって目先の苦境をしのぐ一方、将来の危機を深め、経済の不均衡を一段と悪化させているのである。
第2の代償:「第2のチャイナ・ショック」で貿易摩擦が激化
これほど巨額の貿易黒字は、貿易相手国の反発を招かずには済まない。
2024年以降、「第2のチャイナ・ショック(China Shock 2.0)」という言葉が広まった。不動産バブルの崩壊で内需が不足する中、製造業の生産能力が拡大し、総額で数兆ドル規模に上る低価格商品が世界市場に流れ込む問題を指す。対象となる製品は、EV、再生可能エネルギー関連設備、鉄鋼、化学製品、機械など多岐にわたる。
2026年には危機感がかつてなく高まり、5~6月に開かれた主要7か国(G7)の閣僚会合と首脳会議では、中国の過剰供給と輸出拡大が経済分野の最重要議題となった。
G7は共同声明で、不透明な政府補助金が市場をゆがめ、経済的依存を深めていると指摘した。その上で、「経済的な依存を交渉の切り札として利用する試みは、必ず失敗する」と初めて警告した。
欧州委員会のフォン・デア・ライエン委員長も「一部の国は生産が多すぎ、消費が少なすぎる」と述べ、世界経済の安定を脅かす危険性が高まっていると指摘した。中国の巨額の貿易黒字についても、「持続不可能」と明言した。
米連邦準備制度理事会(FRB)は、報告書「第2のチャイナ・ショック――現在の中国の輸出急増は2000年代初頭と何が違うのか」で、中国の貿易黒字が、中国を除く世界のGDPの1%を超えたと強調した。また、輸出の中心が、労働集約型の低付加価値製品から、EVや精密機械など、資本・技術集約型産業の製品へと移り、先進国の幅広い産業を圧迫していると指摘。
9月28日には、欧州中央銀行(ECB)とイタリア銀行がローマで、「第2のチャイナ・ショック――原因、影響、政策対応」をテーマに、学術研究と政策対応の両面から議論する異例のセミナーを開いた。そこでは、政府による産業支援策、価格競争力、技術の高度化という三つの要因が、このショックを生んだとの認識が示された。
EVから先端産業へ広がる競争と対抗措置
政策面では、アメリカは中国製EVや半導体に対する追加関税を維持・強化する一方、第三国を経由した迂回輸出や関税逃れの阻止に重点を移している。
欧州連合(EU)は中国共産党当局に「最後通告」を突きつけ、10月上旬、有効期間を4年間とする「共通了解」で合意した。中国からEUへのハイブリッド車の輸出台数に、年間35万台の上限を設ける内容である。
さらに、最初のチャイナ・ショックとは異なり、今回はBRICS諸国や中南米・アジアの新興国でも、反ダンピング措置が相次いでいる。
こうした動きの背景には、国際社会で起きている二つの根本的な変化がある。
第一に、競争の対象が変わった。もはや安価な繊維製品をめぐる競争ではない。航空、AI、ロボット、EV、バイオ医薬品などの先端産業で、中国企業が欧米企業に取って代わり、主導権を握ろうとしている。
第二に、対抗手段が変わった。欧米主要国は、世界貿易機関(WTO)などの従来のルールでは対応できないと判断し、G7などの枠組みを通じて共同で対抗する方針に転じた。交渉を続ける一方で、貿易障壁を設け、対象を絞った対抗措置を講じている。
第3の代償:輸出を支える金融リスクと企業収益への圧力
では、前例のない1兆ドル(約158兆1千億円)規模の貿易黒字は、実際にどれほどの経済的利益をもたらしているのか。ここでは、巨額の黒字を支える金融支援のリスクと、輸出企業の採算という二つの側面から考える。
政府系金融機関による支援がなければ、中国の貿易は現在の規模には達していなかっただろう。
中国輸出入銀行が2026年1~9月に貿易分野で新たに実行した融資は1兆元(約23兆7千億円)近くに上った。「一帯一路」参加国向けの融資残高も2兆元(約47兆3千億円)を超えている。
中国輸出信用保険公司(中国信保)の2026年1~8月の保険引受額は、8541億8千万ドル(約135兆1千億円)に達した。同社の保険は、貿易企業の約3分の1をカバーしている。同社の支援によって直接・間接に実現した輸出は、同期間の輸出総額の25%以上を占める。
国際研究機関AidDataの調査によると、中国の海外向けの信用供与・融資残高は、先進国と途上国を合わせて約1兆~2兆ドル(約158兆1千億~316兆3千億円)と、世界最大級の規模にある。
当局は、不良債権リスクは管理可能だと説明している。しかし、実態は必ずしもそうとは限らない。
帳簿上の不良債権比率が低く抑えられている一因は、銀行が貿易業者や地方政府傘下の融資会社、零細企業などに対し、返済猶予や返済期限の延長を広く認めていることにある。中国信保の保険で損失を補う仕組みもある。
こうした返済猶予や期限延長の対象となった債権を国際基準に照らして不良債権に分類し直し、簿外債務も考慮すると、銀行システム全体の潜在的な不良債権比率は5~10%に達するとの推計もある。公表値の1.2~1.5%を大きく上回る水準だ。
銀行から政府へ移る貿易金融の負担
また、中国信保による損失補償は、銀行から政府系保険会社へリスクを移すにすぎない。リスクそのものが消えるわけではない。
輸出企業や海外の買い手が債務不履行に陥っても、中国信保の保険が付いていれば、融資銀行には損失の一定割合を補う保険金が支払われる。銀行はその保険金で融資の償却に伴う損失を穴埋めできるため、不良債権比率は上昇しない。
これは実質的に、銀行の融資に伴うリスクを、中国信保の保険引き受けに伴う損失に転化する仕組みである。政策保険会社である同社の損失を最終的に負担するのは、中国財政省だ。こうして貿易金融のリスクは、中央政府の潜在的な財政負担へと姿を変えているのである。
値下げ競争が圧迫する中国輸出企業の利益率
もう一つの問題は、交易条件の悪化である。
交易条件(Terms of Trade、TOT)とは、輸出品価格を輸入品価格で割った比率をいう。これが悪化すると、同じ量の石油や鉄鉱石を輸入するために、より多くの自動車や太陽光発電関連製品、リチウム電池を輸出しなければならなくなる。
現在、中国の輸出では二極化が進んでいる。
9月の集積回路の輸出は、数量が前年同月比1%増にとどまった一方、金額は同136.8%増と急増した。数量の伸びに比べ、金額の伸びが際立っている。高付加価値化や技術力の向上が収益の拡大につながった例とされるが、この輸出統計だけで、輸入品価格との比較を要する交易条件の改善まで判断することはできない。
しかも、こうした動きは一部に限られ、従来型の製造業が手掛ける幅広い製品では、逆の現象が起きている。
新エネルギー車メーカーは、ブラジルの関税発動、EUの輸入枠導入、中国での輸出税還付率の引き下げを前に、海外市場で期間限定の値下げに踏み切り、新興市場への販路拡大を急いでいる。
消費者向け電子機器や家電のメーカーも、値下げによって海外からの買い付けを促している。9月の家電輸出では、輸出価格が下がる一方、輸出数量が急増した。
太陽光・風力発電設備や蓄電設備の分野では、メーカーが原価ぎりぎりの低価格を武器に、ヨーロッパや「一帯一路」沿線国の送配電網、蓄電施設向けに関連設備を大量に供給している。
玩具、衣料品、家具などの労働集約型製品を手掛けるメーカーも、低価格と品質の両立を徹底し、欧米の在庫補充需要を取り込んでいる。
総じて、世界的なハイテク投資の拡大を追い風に、AI半導体や高価格帯の演算処理機器を手掛ける企業が巨額の利益を上げる一方、中国製品の大半は、利益率を犠牲にした値下げによって販売を維持しているのが実情だ。多くの輸出企業は、地政学的な摩擦と国内消費の低迷という二重の圧力を受け、利益を削りながら生き残りを図っているのである。






 ご友人は無料で閲覧できます
 Line
 Telegram
ご利用上の不明点は ヘルプセンター にお問い合わせください。